

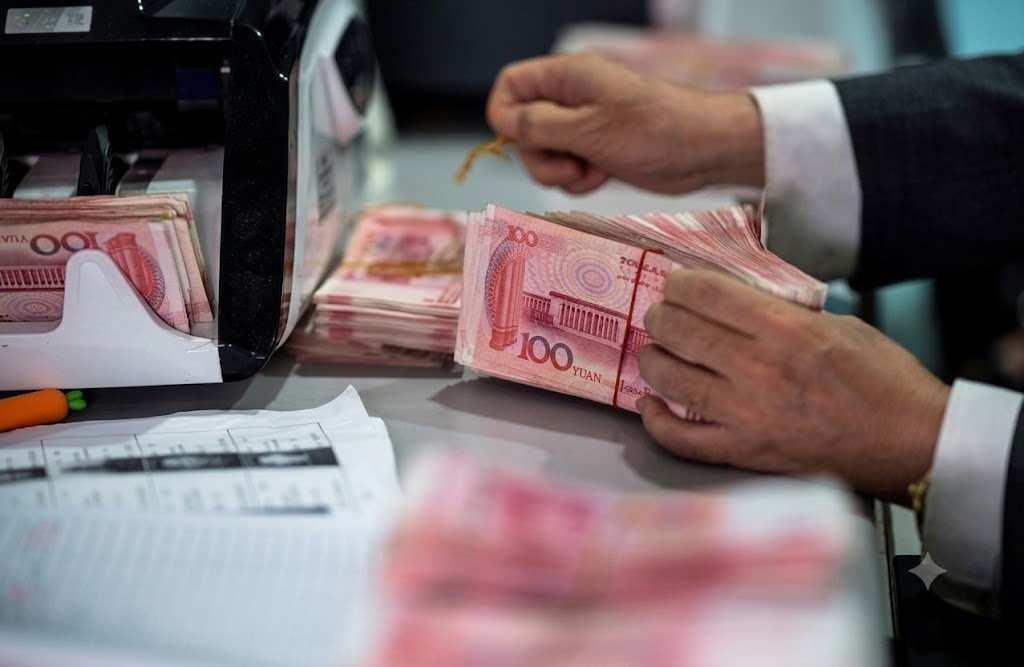
最近中国大陆多家银行密集重新上架或重启发行3年期、5年期等中长期大额存单。但评论指出,对一般储户而言,这波中长期大额存单利率在1.55%至1.85%左右,仍属于低利率环境下的“防守型”选择,性价比不高。
由于贷款利率持续下降,银行净息差受压,中国六大国有银行在2025年5月下调存款利率,一年期定存利率首次跌破1%。接着在11月,六大国有银行又集体下架5年期大额存单,部分银行也缩减或取消3年期产品,以降低长期负债成本。
但今年7月,中国银行率先重启3年期、5年期大额存单,农业银行、建设银行等跟进。到了10月,重启发行已经扩大到股份制银行、城商行、农商行和部分民营银行。
大纪元专栏作家王赫分析,这主要不是为了吸引新资金,而是因为2021年前后发行的高利率长期存款正集中到期。
大纪元专栏作家王赫:“因为今年它有很多的银行存款要到期了。到期之后,这些资金如果银行不出大额存单,不把它留住的话,它们就会大量的流失,对银行造成很大的冲击。所以它是为了保证这些银行的储蓄能够相对稳定,所出的一个被迫的这么一个招式。”
美国南卡罗莱纳大学艾肯商学院教授谢田认为,这还是中国经济持续恶化的一个信号。
美国南卡罗莱纳大学艾肯商学院教授谢田:“因为中国这些银行都持有大量的房地产、基建相关的债款,这些房地产市场泡沫破灭,这些资金没法回笼的话,他们钱也收不回来,收不回来他们现在需要应付日常的运作和民众的取款,所以他们没有现金的话,只好推出这种大额的存款。”
10月份的重启案例包括:恒丰银行在20日推出7款个人大额存单,5年期年化利率1.75%;西藏银行在16日发行3年期产品,年化利率1.85%;中信银行从1日起上线含3年期的大额存单,利率1.70%。
但值得关注的是,本轮中长期大额存单利率明显低于2021年前后的利率。而且部分产品甚至不如本行同期限的定期存款。例如民生银行3年期、5年期大额存单(普通款)利率分别为1.74%和1.75%,而同期限的“安心存”定期存款利率分别为1.75%和1.80%。
另外,五年期不一定比三年期划算。例如恒丰银行5年期大额存单利率1.75%,只比同期限定存高出5个基点,还低于其3年期定存利率。
谢田:“对储户来说,首先他可能因为利息高了一点他就会去存,但是事实上在中国我看现在没有人对未来看好,谁知道两三年以后怎么样,五年以后怎么样。我觉得中共熬不熬得过今年年关还是个问题。我相信中共在这样拚命的推这个,正好说明很多人实际上不愿意放在大面额长期存款,因为对政府和经济的下一步并没有太大的信心。”
存款利率持续走低引发“资金大搬家”,官方统计显示,今年中国居民存款至少有3个月份出现单月负增长。在利率没有明显优势的情况下,银行的3年期、5年期还能不能吸引储户?
王赫:“现在问题是这个情况下,储户会不会买账?今年有几个月,银行居民储蓄存款是负增长,大量的资金从银行搬家,进入到别的资本市场去了。所以对银行来说也是个麻烦的事情,所以它现在是来抢市场,但抢市场它又不想负很大的风险,所以就把这个大额存单这个利息搞得很低,这样它其实就缺乏吸引力了。”
学者指出,银行的负债成本实际上是跟整个经济有关系,目前中国经济的融资不足,资金周转不畅,资本回报也下降,因此银行要重新寻找“付得起、留得住、期限又合适”的资金。
(新唐人:https://www.ntdtv.com/gb/2026/10/29/a104146303.html)