

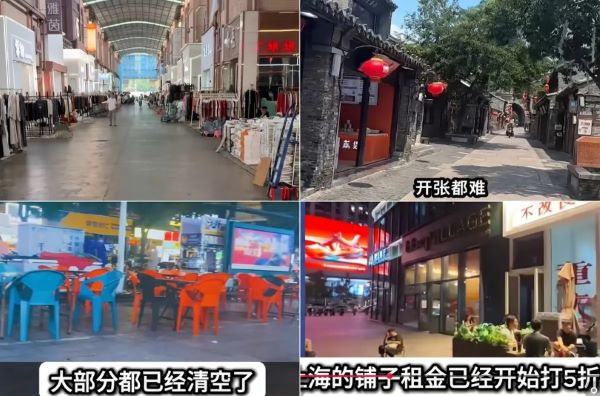
近两年来,中国经济出现一个奇特现象:货币供应量不断增加,银行资金相当充裕,贷款利率也处于较低水平,但居民就是不愿借钱消费,企业不愿贷款投资,银行有钱却找不到足够多愿意借贷、又有能力还款的客户。
问题究竟出在哪里?
从目前的经济数据来看,中国经济已经出现了流动性陷阱的部分典型特征。资金并非不存在,而是没有有效转化为消费和投资。这背后反映的,是居民、企业和市场对未来缺乏信心。
一、货币越来越多,市场却没有热起来
根据中国央行公布的数据,2026年9月底,中国广义货币供应量M2达到359.63万亿元,同比增长7.2%;前三季度社会融资规模增量为27.46万亿元,比上年同期少2.63万亿元。
同期,前三季度人民币贷款增加11.52万亿元,其中住户贷款减少1.03万亿元,企事业单位贷款增加12.55万亿元。居民贷款减少,反映出家庭借贷意愿不足;而社会融资规模同比少增,也说明整体融资增长动力有所减弱。
再看消费。国家统计局公布,2026年前三季度社会消费品零售总额为37万亿元,同比只增长1.1%。
这些数据叠加在一起看,就不难发现一个问题:货币供应量在增加,但居民消费并没有相应活跃起来,出现明显的背离现象。
对普通家庭来说,最重要的不是银行能提供多少低息贷款,而是自己有没有稳定工作、收入能不能增加、房价会不会继续下跌,以及将来看病、养老和子女教育是否有保障。
如果对未来没有信心,即使银行降低贷款利率到零利率,人们也不一定愿意增加债务。因为借来的钱终究要还的,收入不稳定,对未来没有信心的时候,少借钱反而成为更安全的选择。
二、房地产下跌,家庭开始优先还债
过去二十多年,房地产一直是中国家庭最重要的资产。房价上涨时,家庭觉得财富增加,敢于消费;但房价下跌后,情况就完全不同了。
例如,一个家庭买了一套500万元的房子,背负300万元房贷。如果房价跌到400万元,家庭账面财富便减少100万元,但银行贷款并不会跟着减少。
这时候,家庭自然会更加谨慎:减少外出消费,延后买车、装修和旅游,尽量储蓄,把多余收入拿去提前还贷。
这就是经济学所说的“资产负债表衰退”:居民和企业不再把增加消费、扩大投资放在第一位,而是优先降低债务、修复自己的财务状况。
问题在于,当大家都开始省钱,市场需求就会下降。企业生意不好做,便减少投资、招聘和加薪;居民收入预期变差,又会进一步减少消费。
于是,家庭不敢花钱,企业不敢投资,市场需求继续萎缩,经济就可能陷入恶性循环。
三、银行有钱,却不敢轻易放贷
银行面临压力太大。
2026年第二季度末,商业银行净息差约为1.41%,不良贷款余额约3.72万亿元,不良贷款率为1.52%。
净息差可以简单理解为银行吸收存款和发放贷款之间的利息差额。这个差额越小,银行赚钱的空间就越有限。
不良贷款增加,则意味着部分借款人可能无法按时还款,银行需要预留更多资金应对潜在损失。
因此,银行放贷自然会更加谨慎。尤其是一些经营困难、订单不足、现金流不稳定的民营企业和中小企业,可能更难获得贷款。
这里也要看到,银行并非完全没有放贷能力。2026年第二季度末,商业银行拨备覆盖率仍为202.87%,资本充足率为15.26%。真正的问题,是银行在风险增加、盈利空间有限的情况下,必须更加重视贷款品质。
于是,一个矛盾出现了:央行希望银行把钱贷出去,银行却发现,市场上真正有投资意愿、又有能力还款的客户并没有想像中那么多。
银行有钱,不等于企业有投资意愿;贷款利率低,也不等于居民有能力承担新的债务。
四、政府投资很大,为什么老百姓感受不强?
再看政府主导的大型建设工程。
以习近平的“千年大计”雄安新区为例,官方公布,“十四五”期间雄安新区每年保持约2000亿元投资规模,累计完成投资工作量超过1万亿元。这是一项规模庞大的城市建设工程。
大型基础建设并非没有价值,可以改善交通、公共设施,也能带动建筑、材料和相关产业。雄安规划面积超过纽约市的两倍,现有人口141万,近年从北京迁入央企,并对迁入职工给予金钱补贴,但是还是很少人愿意迁到雄安。
但问题是,投入巨额资金建设一座新城,不代表居民就会自动搬进去,企业就会自动盈利,市场就会自然形成足够的消费需求。
一座城市能否真正发展,不能只看建了多少大楼、道路和公共设施,更要看有多少人愿意长期居住,有多少企业能够持续经营,有多少稳定的工作机会,以及居民能否靠自己的收入维持生活。
如果政府不断扩大投资,而家庭收入、民间消费和企业信心没有同步改善,投资带来的经济效益就可能受到限制。
五、经济政策是否真正照顾到普通百姓?
2025年,全国一般公共预算支出约28.74万亿元,其中社会保障和就业支出约4.44万亿元,教育支出约4.34万亿元,卫生健康支出约2.14万亿元。
数字上钱不少,但问题在于,这些投入是否足够,分配是否合理,能否真正减轻普通民众的负担。
国际货币基金组织(IMF)在2026年发布的中国经济评估中指出,中国经济仍然过度依赖投资,居民消费信心受到房地产市场低迷和收入、就业预期影响。IMF建议把更多财政资源用于农村养老、医疗和社会保障,减少对低效投资的依赖,让经济增长更多由居民消费带动。
对普通老百姓来说,最关心的不是又建了多少大型工程,而是工资能不能提高、工作能不能稳定、房贷能不能承受、生病时有没有足够保障,以及退休后能不能安心生活。
如果家庭收入没有改善,养老和医疗保障不足,居民自然会选择多存钱、少消费。这不是老百姓不愿意支持经济,而是他们必须为自己的未来留一条退路。
因此,财政资源除了支持大型工程,也应该更多用于低收入和中等收入家庭的直接补助,提高养老和医疗保障,减轻教育及住房负担,同时改善民营企业的经营环境。
经济政策如果过度重视投资规模和大型建设,却没有充分照顾居民收入、就业和生活保障,就可能出现政策目标与普通百姓切身利益之间的落差。
六、流动性陷阱
西方国家应对流动性陷阱的关键是让老百姓有钱、敢花钱。
而中共目前面临的正是居民不愿借钱,企业不愿扩大投资的流动性陷阱。银行即使有大量资金,也不能把资金有效转化为市场需求。居民和企业的信心已失。
IMF也指出,增加农村社会保障支出、提高基本养老保障,有助于降低居民为应付未来风险而过度储蓄的需要,从而带动消费。
一旦经济真正陷入流动性陷阱,很难在短期内自行走出来。因为这不再只是货币供应不足,而是货币政策传导机制出现了结构性障碍。
核心原因在于:
1)降息已经难以刺激投资和消费,当利率已经非常低时:企业缺乏投资意愿,因为预期未来需求不足。居民倾向于储蓄,而不是扩大消费。
2)银行即使拥有充足流动性,也可能不愿意扩大信贷。
3)央行继续增加货币供给,资金也未必能进入实体经济。
为什么难以在短期内走出来?
因为问题已经从货币问题演变为资产负债表问题。
企业优先偿还债务,而不是扩大生产。
居民优先修复家庭资产负债表,而不是增加消费。
银行担心坏帐,不愿意积极放贷。
房地产和金融资产价格下跌,进一步削弱财富效应。
在这种情况下,即使央行释放大量流动性,也未必能迅速改变经济主体的行为。
中国人大网11月5日发布了《国务院关于金融工作情况的报告——2026年11月3日在十四届全国人民代表大会常务委员会第二十五次会议上》。报告称,继续实施好适度宽松的货币政策,为经济持续向新向优向好发展营造适宜的货币金融环境。综合运用多种工具,维持流动性充裕,使社会融资规模、货币供应量成长与经济成长、物价总水准预期目标相符。完善利率调控机制,持续做好利率政策执行与监管,降低融资中间费用。
中共的政策仍在继续,但是与老百姓的需求已经无关了。
(大纪元:https://www.epochtimes.com/gb/26/11/9/n14886116.htm )